
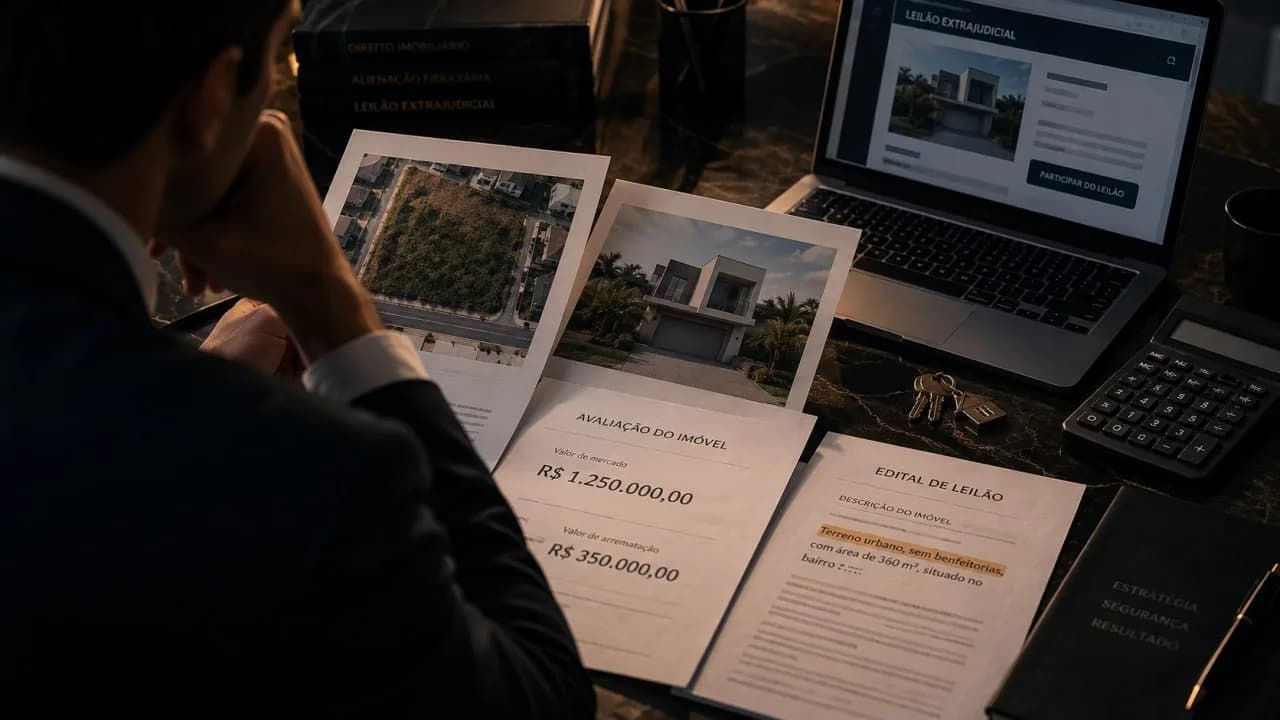
Entenda as regras atuais sobre valor mínimo, avaliação, descrição do imóvel e preço vil nos leilões extrajudiciais regidos pela Lei 9.514/97.
Série leilão extrajudicial · peça 5 de 5 · Direito Imobiliário
Um apartamento avaliado em R$ 700 mil pode ser vendido por R$ 350 mil?
E se o edital informar apenas a existência de um terreno quando, na realidade, existe uma casa construída sobre ele?
Questões relacionadas ao valor e à descrição do imóvel podem ter grande importância nos leilões extrajudiciais.
Mas a análise precisa respeitar as regras específicas da Lei 9.514/97.
Existe um percentual único para caracterizar preço vil?
Não é recomendável adotar uma regra genérica do tipo:
“qualquer imóvel vendido por menos de 50% do valor de mercado gera automaticamente nulidade”.
A própria Lei 9.514/97 possui critérios específicos para os leilões extrajudiciais.
Além disso, a Lei 14.711/2023 modificou as regras.
Como funciona o segundo leilão?
No regime geral do artigo 27, o segundo leilão utiliza como referência o valor integral da dívida e dos encargos legalmente previstos.
Caso não exista lance que alcance esse montante, a legislação permite ao credor, a seu exclusivo critério, aceitar lance correspondente a pelo menos metade do valor de avaliação do imóvel.
Por isso, a análise não pode considerar somente o valor de mercado encontrado em anúncios de imóveis.
É necessário identificar:
- valor de avaliação utilizado;
- dívida;
- despesas;
- encargos;
- natureza do financiamento;
- primeiro e segundo leilões;
- lance efetivamente aceito.
Imóvel residencial possui regra específica
Esse é um detalhe importante após a Lei 14.711/2023.
O artigo 26-A estabelece um regime específico para determinados financiamentos destinados à aquisição ou construção de imóvel residencial do devedor.
Por isso, não se deve pegar isoladamente a regra geral do artigo 27 e aplicá-la automaticamente a qualquer financiamento residencial.
Antes de discutir “preço vil”, é preciso identificar qual regime legal se aplica à operação.
A descrição do imóvel também interfere no preço
Imagine o seguinte caso:
Um terreno foi adquirido mediante financiamento.
Posteriormente, uma residência de alto padrão foi construída no local.
Anos depois, o imóvel é levado a leilão.
Mas o edital continua descrevendo o bem simplesmente como:
“terreno urbano”.
Qual o problema?
Um possível comprador que veja o edital pode imaginar estar adquirindo apenas um lote vazio.
Isso pode diminuir o interesse pelo bem e interferir diretamente no lance.
O STJ já enfrentou situação semelhante
No REsp 2.167.979, a Terceira Turma do Superior Tribunal de Justiça decidiu que o edital deve refletir a situação existente do imóvel no momento do leilão.
Naquele processo, a descrição inadequada do bem foi relacionada ao preço pelo qual ocorreu a alienação.
O STJ reconheceu a nulidade da arrematação e determinou a realização de novo leilão com a descrição correta.
O precedente demonstra uma ideia importante:
o edital não é mera formalidade.
Ele possui função econômica.
É a partir das informações ali apresentadas que potenciais compradores avaliam se desejam participar do leilão e quanto estão dispostos a pagar.
Toda benfeitoria omitida gera nulidade?
Não automaticamente.
É preciso demonstrar a relevância da informação e sua possível influência no procedimento.
Exemplo
Uma pequena pintura realizada no imóvel provavelmente possui impacto diferente da omissão de uma residência inteira construída sobre um terreno.
Novamente, o problema precisa ser concreto.
O que deve ser comparado?
Quando existe suspeita relacionada ao valor do leilão, é interessante colocar lado a lado:
- Matrícula
- Contrato
- Avaliação
- Edital
- Situação real do imóvel
- Valor da arrematação
Essa comparação frequentemente permite descobrir inconsistências que não aparecem olhando apenas um dos documentos.
Conclusão
Preço vil não deve ser tratado como uma fórmula matemática isolada.
A legislação da alienação fiduciária possui regras próprias de valor mínimo, e determinadas operações residenciais possuem tratamento específico.
Além disso, defeitos na descrição e na avaliação podem interferir na formação do preço e, em situações concretas, tornar-se juridicamente relevantes.
Quando existe suspeita de venda por valor muito inferior ao real, a análise deve começar pelo edital, avaliação, matrícula e resultado do leilão.
Leia também
- Meu imóvel já foi arrematado: ainda posso questionar?
- Como funciona o leilão extrajudicial pela Lei 9.514/97?
- Verificar irregularidades no leilão do imóvel
As atualizações sobre este assunto serão publicadas neste site.
Este conteúdo possui finalidade exclusivamente informativa e educativa. Não constitui aconselhamento jurídico individualizado. Cada situação concreta deve ser analisada por profissional habilitado.
Sua empresa está preparada?
Realizamos um estudo de impacto tributário personalizado para o seu negócio.

Dr. Melque Cerqueira
Advogado Tributarista | OAB/RO 15.818
Especialista em defesa fiscal e planejamento tributário estratégico. Atua protegendo o patrimônio de empresas e pessoas físicas com rigor técnico e ética.
Preço vil e erro no edital podem anular um leilão extrajudicial de imóvel?
Entenda as regras atuais sobre valor mínimo, avaliação, descrição do imóvel e preço vil nos leilões extrajudiciais regidos pela Lei 9.514/97.
Meu imóvel já foi arrematado em leilão extrajudicial: ainda é possível questionar?
O imóvel já foi arrematado? Saiba como a legislação atual trata os questionamentos posteriores ao leilão e por que a análise precisa ser individualizada.
Meu imóvel já tem data para ir a leilão: é possível conseguir uma liminar?
Seu imóvel já tem leilão marcado? Entenda quando uma medida judicial urgente pode ser utilizada para tentar suspender o procedimento.
Notificação irregular pode anular o leilão extrajudicial de um imóvel?
Saiba como funciona a intimação do devedor na alienação fiduciária e quando falhas na notificação podem justificar o questionamento do leilão.
Leilão extrajudicial de imóvel: entenda como funciona o procedimento pela Lei 9.514/97
Entenda como funciona o leilão extrajudicial de imóvel com alienação fiduciária, desde a inadimplência até a consolidação da propriedade e realização dos leilões.
Execução fiscal de IPTU: a decisão do STF reduz o valor, não extingue a dívida
Na execução fiscal de IPTU, a tese do STF tende a reduzir o excesso da alíquota pela área. A dívida não some automaticamente. Peça 4 da série.
Receba atualizações jurídicas exclusivas
Inscreva-se em nossa newsletter e fique por dentro das principais mudanças na legislação tributária.
